В связи с принятием Федерального закона от 15.12.2025 № 456-ФЗ «О проведении эксперимента по добровольному вступлению отдельных категорий граждан в правоотношения по обязательному социальному страхованию на случай временной нетрудоспособности» (далее – Федеральный закон № 456-ФЗ) с 01.01.2026 физические лица, применяющие специальный налоговый режим «Налог на профессиональный доход» также имеют право добровольно вступить в правоотношения по обязательному социальному страхованию на случай временной нетрудоспособности (далее – ОСС на ВН).
Обращаем Ваше внимание, что вступление в правоотношения по обязательному социальному страхованию в связи с материнством для физических лиц, применяющих специальный налоговый режим «Налог на профессиональный доход», не предусмотрено.
В соответствии с Федерального закона № 456-ФЗ, регистрации в качестве страхователей подлежат физические лица, применяющие специальный налоговый режим «Налог на профессиональный доход» (далее – самозанятые).
Самозанятые вправе подать заявление о добровольном вступлении в правоотношения в письменной форме на бумажном носителе либо в форме электронного документа, в том числе с использованием мобильного приложения «Мой налог» или федеральной государственной информационной системы «Единый портал государственных и муниципальных услуг» до 30.09. 2027 включительно.
Заявление подается в территориальный орган Социального Фонда России (далее – ОСФР) независимо от места жительства. Регистрация производится в ОСФР по месту жительства застрахованного лица.
Добровольно вступившие в правоотношения ОСС на ВН предусматривает уплату страховых взносов в ОСФР, по месту регистрации.
Размер страховых взносов, подлежащих уплате за каждый календарный месяц, определяется исходя из страховых сумм, размеры которых установлены частью 3 статьи 5 Федерального закона № 456-ФЗ, с применением тарифа страхового взноса, установленного в размере 3,84% страховой суммы.
Страховые суммы (сумма страхового обеспечения) на полный календарный месяц устанавливаются в следующих размерах:
- 35 000 (тридцать пять тысяч) рублей.
- 50 000 (пятьдесят тысяч) рублей.
Таким образом, сумма для уплаты страховых взносов составляет:
- при выборе страховой суммы обеспечения в 35 000,00 рублей:
35 000 * 3,84% = 1 344 (одна тысяча триста сорок четыре) рубля для оплаты в месяц;
- при выборе страховой суммы обеспечения в 50 000,00 рублей:
50 000 * 3,84% = 1 920 (одна тысяча девятьсот двадцать) рублей для оплаты в месяц.
Самозанятый самостоятельно выбирает по своему усмотрению размер страховой суммы: 35 000 или 50 000 рублей.
Уплата страховых взносов осуществляется начиная с календарного месяца, следующего за календарным месяцем, в котором подано заявление о добровольном вступлении в правоотношения по выбору застрахованного лица:
- Ежемесячно
- Единовременно (за предстоящие периоды, но не более чем за двенадцать календарных месяцев)
Застрахованное лицо вправе изменить размер страховой суммы, но не ранее чем через 12 календарных месяцев непрерывной уплаты страховых взносов. Для этого необходимо подать заявление об изменении размера страховой суммы.
Уплата взносов производится в любой день календарного месяца, за который осуществляется уплата страховых взносов, но не позднее последнего календарного дня этого календарного месяца.
В случае неуплаты или неполной уплаты страховых взносов за очередной календарный месяц, добровольные правоотношения с самозанятым считаются прекратившимися, начиная с 1-го числа календарного месяца, следующего за месяцем, за который не уплачены либо уплачены не в полном объеме страховые взносы.
Также законопроектом предусмотрены механизмы скидок и надбавок к размеру страховых взносов в зависимости продолжительности уплаты страховых взносов и размера получаемого пособия по временной нетрудоспособности.
Федерального закона № 456-ФЗ предусмотрен отложенный характер возникновения права на получение страхового обеспечения. По истечении 6 месяцев непрерывной уплаты страховых взносов застрахованное лицо приобретает право на получение пособия по временной нетрудоспособности в размере 70 процентов страховой суммы, а по истечении 12 месяцев - в размере 100 процентов.
Размер среднего дневного заработка для исчисления пособия по временной нетрудоспособности застрахованному лицу определяется путем деления среднего заработка, определенного в соответствии с частью 8 статьи 6 Федерального закона № 456-ФЗ, на число календарных дней в календарном месяце, на который приходится период временной нетрудоспособности.
Согласно части 6 статьи 6 Федерального закона № 456-ФЗ размер пособия по временной нетрудоспособности определяется в общем порядке в соответствии со статьями 7 и 8 Федерального закона № 255-ФЗ, то есть с учетом продолжительности страхового стажа и оснований для снижения размера пособия по временной нетрудоспособности.
Согласно части 1 статьи 5 Федерального закона № 456-ФЗ застрахованное лицо вправе не уплачивать страховые взносы за периоды временной нетрудоспособности, подтвержденные листком нетрудоспособности.
Следует отметить, что назначение и выплата пособия по временной нетрудоспособности застрахованному лицу будет производиться страховщиком при условии получения согласия от застрахованного лица на выплату страхового обеспечения при наступлении страхового случая.
Реквизиты для перечисления денежных средств:
Наименование получателя УФК по Ямало-Ненецкому автономному округу (ОСФР по Ямало-Ненецкому автономному округу л/сч 04904Ф90010)
ИНН получателя: 8901002223
КПП получателя: 890101001
Банк получателя: ОКЦ №1 Сибирского ГУ Банка России//УФК ПО ЯМАЛО-НЕНЕЦКОМУ АВТОНОМНОМУ ОКРУГУ г. Салехард
БИК банка получателя: 045004129
Номер банковского счета: 40102810945370000129
Номер казначейского счета: 03100643000000019000
ОКТМО (муниципального образования, в котором зарегистрирован страхователь)
КБК 797 1 02 06000 06 1020 160
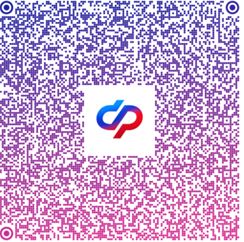
Для Вашего удобства осуществить оплату можно отсканировав QR-код в приложении банка
![]() Заявление о добровольном вступлении в правоотношения по ОСС на ВН
Заявление о прекращении правоотношений по ОСС на ВН
Согласие на выплату страхового обеспечения
Реквизиты Отделения для зачисления в бюджет CФР по доходам
Самозанятые граждане не признаются плательщиками страховых взносов на обязательное пенсионное страхование за период применения налога на профессиональный доход. При этом статьей 29 Федерального закона от 15.12.2001 № 167-ФЗ «Об обязательном пенсионном страховании» (далее – Федеральный закон № 167-ФЗ) определено право добровольного вступления в правоотношения по пенсионному страхованию и уплаты страховых взносов, формируя свои пенсионные права.
В соответствии с пунктом 5 статьи 29 Федерального закона № 167-ФЗ размер страховых взносов, подлежащих уплате за расчетный период, определяется пропорционально количеству календарных месяцев и дней, в течение которых лицо состояло в правоотношениях по обязательному пенсионному страхованию. При этом Закон не содержит норм о включении периодов добровольной уплаты страховых взносов в стаж на соответствующих видах работ, в том числе в стаж, дающий право на досрочную страховую пенсию по старости в связи с работой в районах Крайнего Севера.
Минимальный размер страховых взносов определяется как 22,0 процента минимального размера оплаты труда (МРОТ), установленного федеральным законом на начало финансового года, за который уплачиваются страховые взносы, увеличенные в 12 раз (МРОТ х 22% х 12 месяцев). Размер страховых взносов за расчетный период 2026 год составляет 71 525,52 рублей (1МРОТ × 22% ×12). 1МРОТ на 01.01.2026 –27 093 рубля.
Для лиц, применяющих специальный налоговый режим «Налог на профессиональный доход», а также для физических лиц из числа индивидуальных предпринимателей, адвокатов, медиаторов, нотариусов, занимающихся частной практикой, арбитражных управляющих, оценщиков, патентных поверенных и иных лиц, занимающихся в установленном законодательством Российской Федерации порядке частной практикой и не являющихся индивидуальными предпринимателями, являющихся получателями пенсий за выслугу лет или пенсии по инвалидности в соответствии с Законом РФ от 12.02.1993 № 4468-1, чтобы получить целый год страхового стажа (весь год состоять на учете, добровольно вступив в систему ОПС) необходимо уплатить в расчетном периоде не менее минимального размера страхового взноса на обязательное пенсионное страхование, который составляет за 2026 год – 71525,52 руб. В случае уплаты меньшей суммы в страховой стаж будет засчитан период, пропорциональный уплате.
Максимальный размер страховых взносов для всех категорий плательщиков добровольных страховых взносов определен как 22,0 процента восьмикратного минимального размера оплаты труда, установленного федеральным законом на начало финансового года, за который уплачиваются страховые взносы, увеличенные в 12 раз (8МРОТ х 22% х 12 месяцев). В 2026 году – 572 204,16 рублей (8 × 27 093 × 22% × 12).
Важно! Формирование пенсионных прав (приобретение страхового стажа и индивидуального пенсионного коэффициента) происходит только исходя из фактически уплаченных страховых взносов на обязательное пенсионное страхование.
Расчетным периодом по уплате добровольных взносов является календарный год. Cрок уплаты страховых взносов не позднее 31 декабря текущего календарного года.
Платежи можно осуществлять как однократным платежом в полном размере в конце текущего года, так и с разбивкой суммы по месяцам.
Реквизиты для перечисления денежных средств:
Наименование получателя УФК по Ямало-Ненецкому автономному округу (ОСФР по Ямало-Ненецкому автономному округу л/сч 04904Ф90010)
ИНН получателя: 8901002223
КПП получателя: 890101001
Банк получателя: ОКЦ №1 Сибирского ГУ Банка России//УФК ПО ЯМАЛО-НЕНЕЦКОМУ АВТОНОМНОМУ ОКРУГУ г. Салехард
БИК банка получателя: 045004129
Номер банковского счета: 40102810945370000129
Номер казначейского счета: 03100643000000019000
ОКТМО (муниципального образования, в котором зарегистрирован страхователь)
КБК 797 1 02 05000 06 1000 160
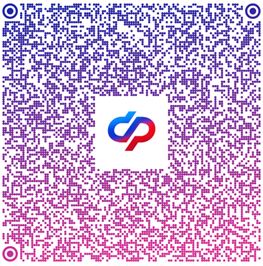
Для Вашего удобства осуществить оплату можно отсканировав QR-код в приложении банка
Заявление о добровольном вступлении в правоотношения по ОПС
Заявление о прекращении правоотношений по ОПС
Реквизиты для оплаты по ОПС